


Redação
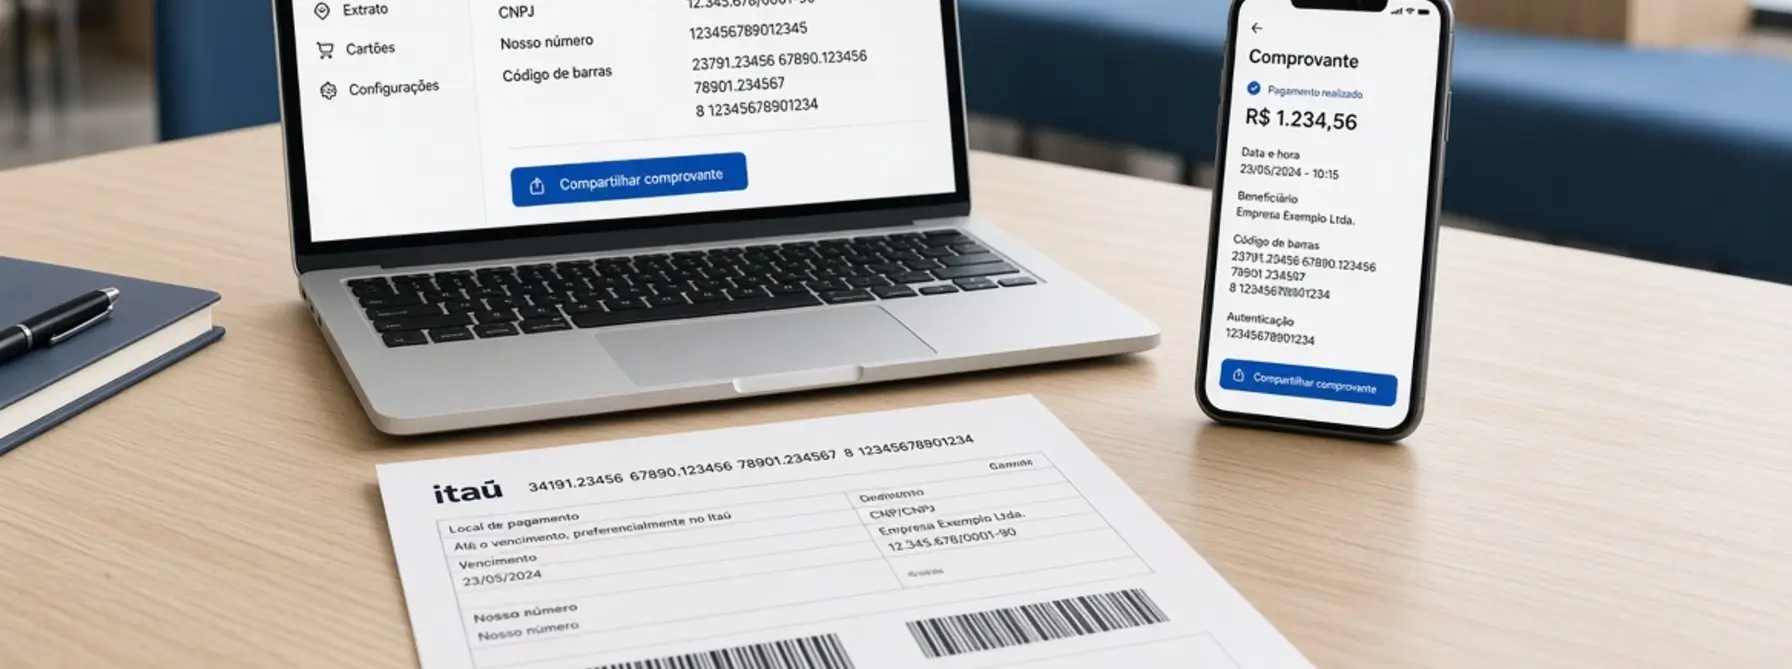
O banco responde por golpe do boleto falso em situações específicas, segundo Léo Rosenbaum, especialista em golpes financeiros e CEO da Rosenbaum Advogados, em entrevista recente ao vivo ao Jornal da Tarde, da TV Cultura.
O advogado detalhou quando a instituição financeira pode ser responsabilizada pelo prejuízo da vítima e quais provas costumam fazer diferença na análise do caso.
Você foi vítima de um golpe?
Um advogado especialista em direito do consumidor pode esclarecer quais são os seus direitos.
Quando o banco responde por golpe financeiro
A responsabilidade objetiva das instituições financeiras está prevista no artigo 14 do Código de Defesa do Consumidor. A Súmula 479 do STJ reforça que os bancos respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias.
O fortuito interno corresponde a riscos próprios da atividade bancária, como falha nos sistemas de segurança, ausência de bloqueio de operações incompatíveis com o perfil do cliente ou uso de dados sigilosos da relação bancária. Quando esses elementos estão presentes, o banco responde por golpe do boleto falso com maior frequência na jurisprudência.
Situações que costumam levar à responsabilização
Na entrevista, Léo Rosenbaum destacou critérios práticos que a Justiça examina. Em linhas gerais, a responsabilização tende a ocorrer quando:
- A vítima é direcionada ao golpista por funcionário ou canal oficial do banco;
- Criminosos utilizam informações sigilosas da relação do cliente com a instituição;
- Há falha na abertura ou segurança da conta que recebeu o valor da fraude;
- A operação não foi reconhecida pelo titular (conta invadida, aplicativo clonado ou transação fora do padrão não bloqueada).
Em casos de golpe do Pix em que a transferência partiu do próprio cliente induzido pelo golpista, o resultado costuma ser mais disputado. Já quando a operação não foi autorizada pelo consumidor, os índices de ressarcimento são mais elevados, conforme levantamentos do Observatório Rosenbaum de Golpes e Fraudes Bancárias sobre decisões do TJSP.
O Mecanismo Especial de Devolução (MED)
Um ponto prático ressaltado é o acionamento imediato do Mecanismo Especial de Devolução. Criado pelo Banco Central, o MED permite que o banco tente bloquear e devolver valores transferidos via Pix em situações de fraude. O pedido deve ser feito pelo aplicativo oficial do banco o quanto antes, dentro do prazo de até 80 dias. Quanto mais cedo, maior a chance de o valor ainda estar disponível na conta destino.
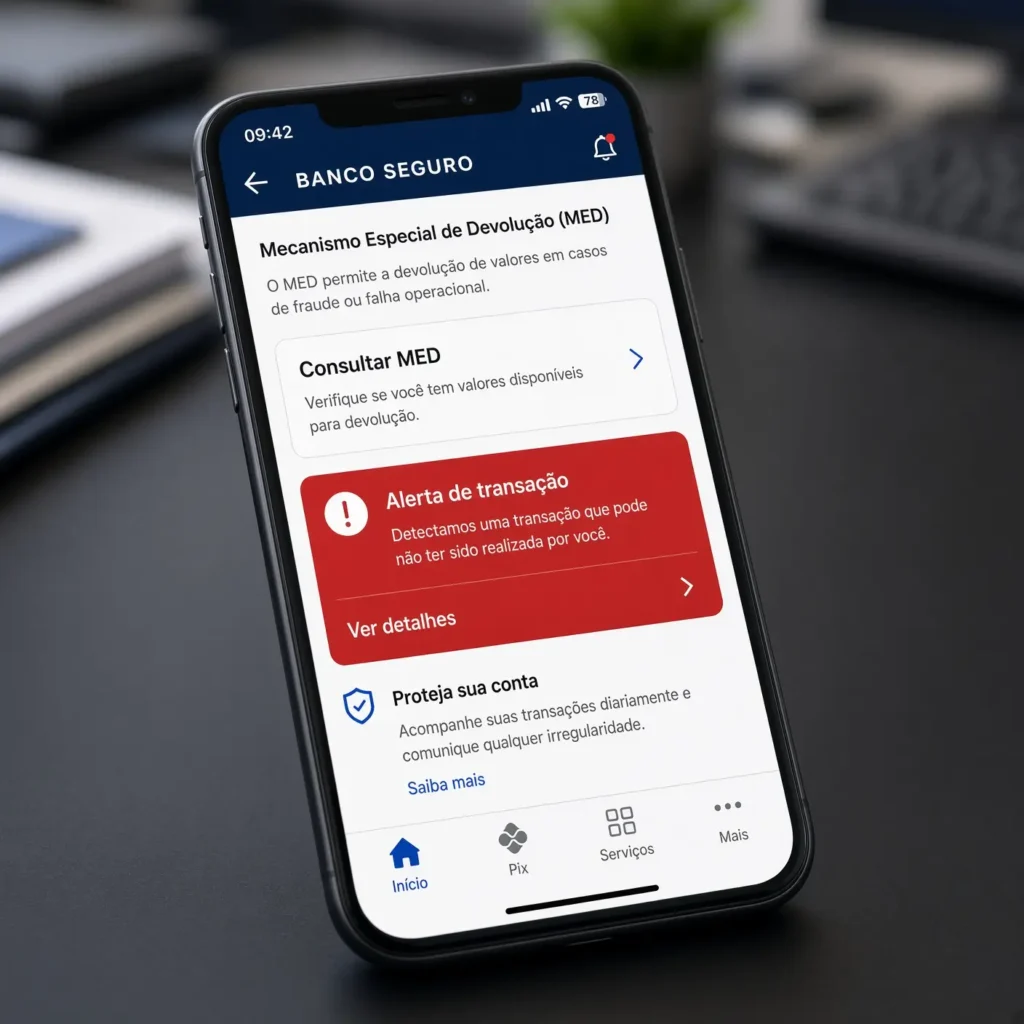
Além do MED, é fundamental registrar boletim de ocorrência, contestar formalmente as operações no banco (anotando protocolos) e guardar prints, comprovantes, extratos e qualquer registro das comunicações.
O que fazer nas primeiras horas
1. Bloqueie cartão, conta e aplicativos pelos canais oficiais.
2. Conteste as movimentações e peça o acionamento do MED (se houver Pix).
3. Registre boletim de ocorrência.
4. Preserve todas as provas.
5. Consulte o Registrato do Banco Central para verificar contas ou empréstimos abertos em seu nome.
Esses passos iniciais fortalecem a documentação da falha de segurança e do nexo causal entre o serviço bancário e o dano.
A importância de orientação especializada
Cada caso depende das provas concretas. Um advogado especializado em direito do consumidor pode ajudar a organizar a documentação, avaliar se há elementos de responsabilidade da instituição e esclarecer as possibilidades de reparação, sempre de forma ética e conforme as normas da OAB. O foco é informar o consumidor sobre seus direitos, sem promessa de resultado.
Para ler a entrevista completa na qual Léo Rosenbaum foi destaque, acesse o vídeo original no YouTube.
Conheça seus direitos e saiba mais sobre como agir em caso de golpe financeiro. Você pode entrar em contato para entender seus direitos.